12. novembra
Aj na dôchodku môžu peniaze zarábať. Na čo si dať pozor pri investovaní a ako neprísť o úspory?
Odchod do dôchodku neznamená, že by ste mali všetky svoje úspory nechať ležať na bežnom účte alebo pod vankúšom, či v nejakej inej skrýši. Peniaze, ktoré sa nezhodnocujú, totiž postupne strácajú hodnotu vplyvom inflácie. Investovanie však v staršom veku vyžaduje trochu iný prístup ako v tridsiatke. Dôležité je poznať svoje možnosti, rozumieť rizikám a nenechať sa zatlačiť do rozhodnutia, ktoré ste si nestihli poriadne premyslieť.
Prečítajte si viac...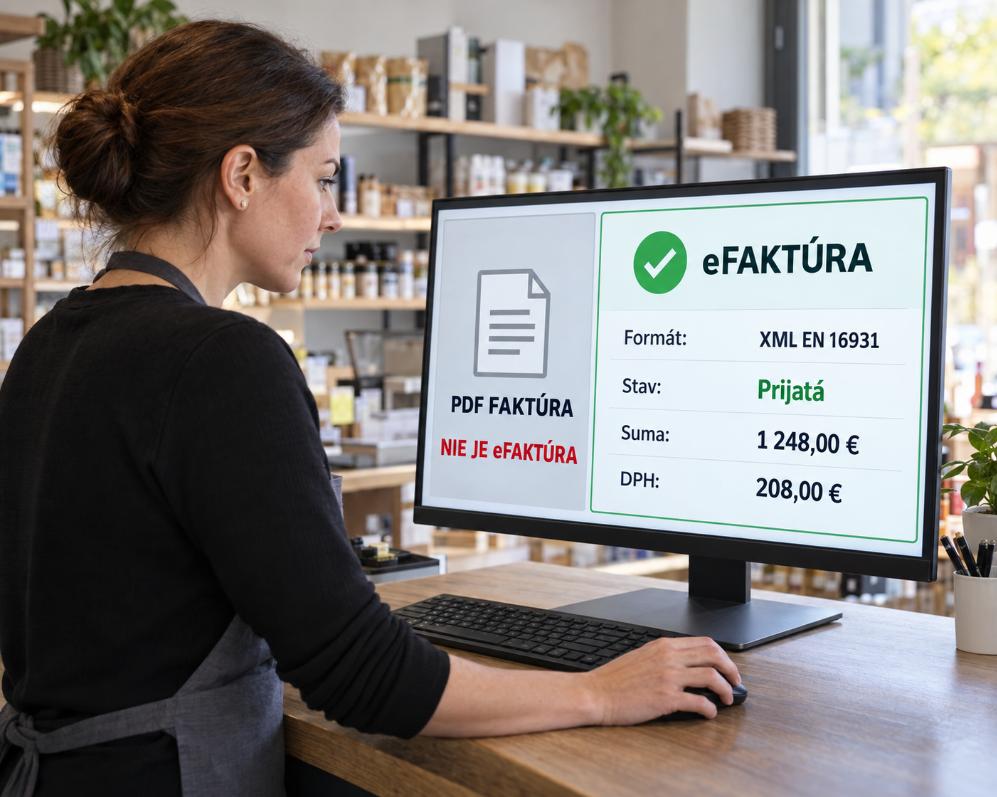
30. októbra
eFaktúra od roku 2027: Týka sa aj vás?
Od 1. januára 2027 sa na Slovensku mení spôsob fakturácie medzi podnikateľmi. Nové pravidlá sa dotknú nielen veľkých spoločností, ale aj živnostníkov a menších firiem. Neznamená to však, že každý podnikateľ bude musieť vystavovať faktúry v novom formáte. Rozhodujúce je najmä to, či je platiteľom DPH.
Prečítajte si viac...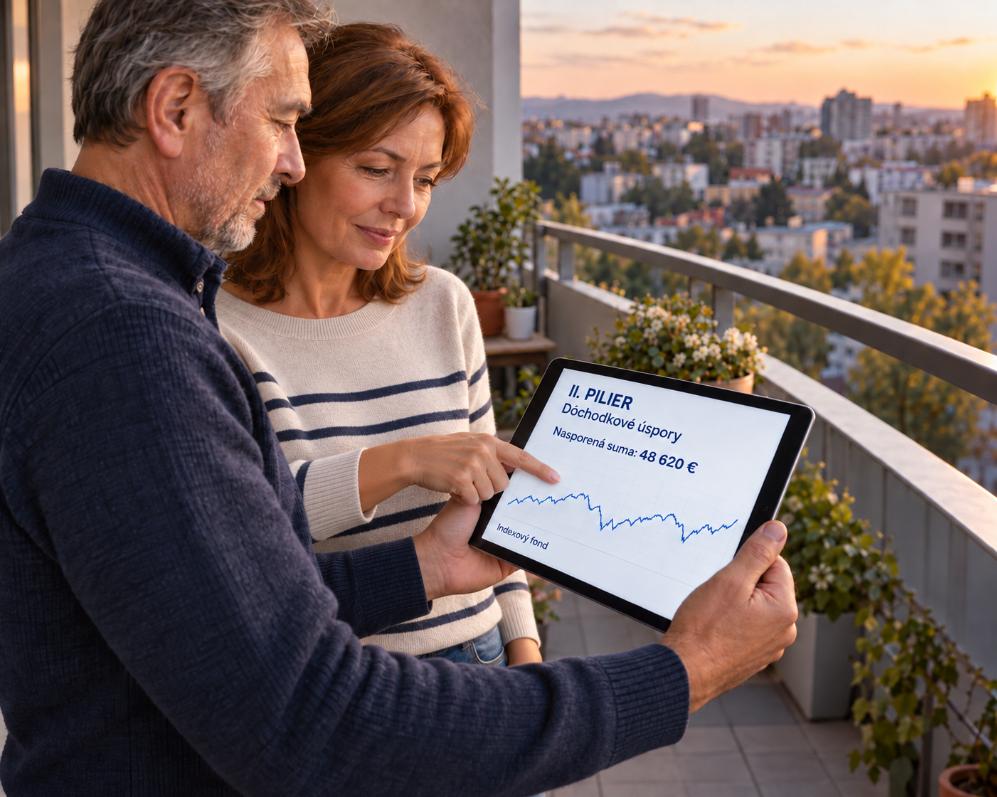
14. októbra
Bude druhý pilier budúcnosťou dôchodkov?
Druhý pilier sa stáva veľmi významnou súčasťou slovenského finančného trhu. V druhom dôchodkovom pilieri je v súčasnosti takmer 22 miliárd eur. Významnú časť pritom netvoria len príspevky sporiteľov, ale aj výnosy z investovania. Od januára do konca augusta 2026 pribudlo na účtoch viac ako 2,9 miliardy eur, pričom približne 2,1 miliardy eur tvorilo zhodnotenie na finančných trhoch.
Prečítajte si viac...
1. októbra
Platíte za životné poistenie každý mesiac. Viete, čo máte v zmluve?
Životné poistenie má pomôcť v situáciách, keď človeku vypadne príjem pre vážne ochorenie, úraz, invaliditu alebo inú nepriaznivú životnú udalosť. Samotná poistka však ešte neznamená, že bude dostatočnou ochranou. Rozhodujúce je, čo všetko máte v zmluve nastavené a v akej výške.
Prečítajte si viac...
16. septembra
Poisťovne vracajú preplatky, ujde sa aj vám?
Ak ste počas roka zaplatili na odvodoch viac, ako ste mali, peniaze nemusia zostať v poisťovni. V niektorých prípadoch vám ich poisťovňa vráti automaticky, inokedy však musíte o ich vyplatenie požiadať sami.
Prečítajte si viac...
3. septembra
Dôvera sa zlučuje s Union. Čo to znamená pre poistencov?
Na slovenskom trhu zdravotného poistenia sa chystá veľká zmena. Zdravotné poisťovne Dôvera a Union sa majú spojiť a Union ako samostatná zdravotná poisťovňa zanikne. Jeho poistenci následne prejdú pod Dôveru.
Prečítajte si viac...
19. augusta
Štátna prémia na stavebnom sporení: ako funguje a kedy sa oplatí
Stavebné sporenie už dávno nie je produkt, ktorý by automaticky dával zmysel každému. Stále však má jednu výhodu, ktorú pri bežnom sporení nenájdete. Ak splníte podmienky, k vlastným úsporám môžete dostať aj štátnu prémiu.
Prečítajte si viac...
7. augusta
Kontokorent: Čo to je, ako funguje a kedy sa vám môže oplatiť
Na účte máte 50 eur, no potrebujete zaplatiť 150. Ak máte aktivovaný kontokorent, platba môže prejsť aj napriek tomu, že na účte nemáte dostatok vlastných peňazí. Banka vám totiž umožní ísť do mínusu.
Prečítajte si viac...
24. júla
Digitálne euro sa blíži. Čo sa zmení pre Slovákov?
O digitálnom eure sa v posledných mesiacoch hovorí čoraz viac. Mnohí sa však stále obávajú, že ide o náhradu hotovosti alebo spôsob, ako štát získa väčšiu kontrolu nad našimi peniazmi. V skutočnosti je situácia iná.
Prečítajte si viac...
17. júla
Index S&P 500 zarobil priemerne 10,2 % ročne. Prečo investorom zostalo iba 6,3 %?
Predstavte si dvoch ľudí, ktorí pred 30 rokmi investovali rovnakých 10 000 eur.
Prvý z nich zostal pokojný, držal sa stratégie a nechal peniaze pracovať bez ohľadu na krízy, vojny, voľby či titulky v médiách. Pri priemernom zhodnotení 10,2 % ročne by dnes mal približne 184 000 eur.
Druhý investor nakupoval, keď boli trhy pokojné a všetci hovorili o vysokých výnosoch. Keď však prišiel pokles, spanikáril, investíciu predal a na trh sa vrátil až vtedy, keď ceny opäť výrazne stúpli. Ak by jeho reálne zhodnotenie dosiahlo iba 6,3 % ročne, z rovnakých 10 000 eur by mal približne 62 000 eur.
Rozdiel predstavuje viac ako 120 000 eur.
Nevznikol preto, že by si vybral horší index. Vznikol najmä preto, že nedokázal ... čítajte viac v článku.
Prečítajte si viac...